
Silbers strategischer Glanz: Ein Praxisleitfaden für Beschaffung und Risikomanagement

8. Dezember 2025
vom Ingenius-Team
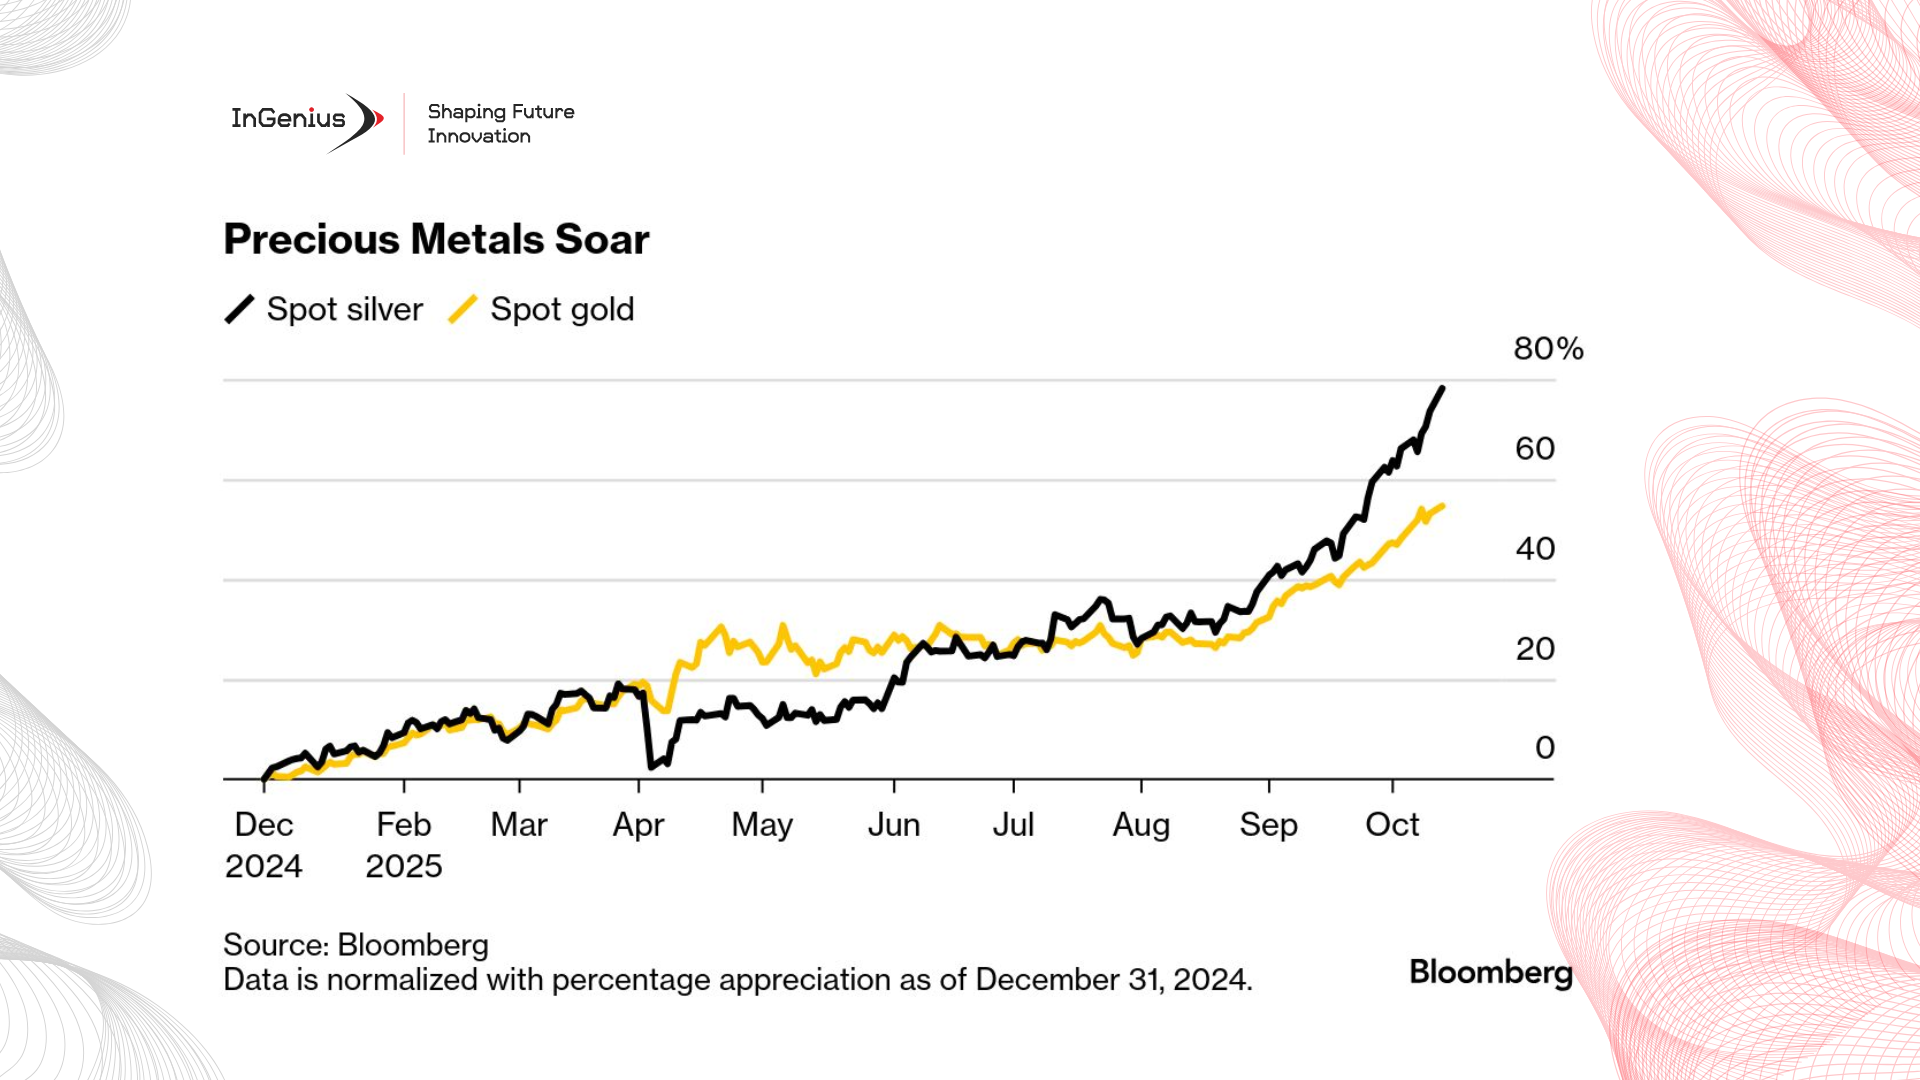
- Die Rallye von Silber im Jahr 2025 bleibt eng mit der Stärke von Gold verknüpft, wobei Silber gegen Ende des Jahres in einer Spanne von 27 bis 30 US-Dollar handelte, da Zinserwartungen und geopolitische Spannungen die Preise für Edelmetalle als sichere Häfen hoch halten.
- Silber- ETF-Zuflüsse kühlten sich Mitte 2025 ab, auch wenn Gold weiterhin den Großteil der Nachfrage von Zentralbanken auf sich zog, was ein vorsichtigeres, aber dennoch unterstützendes Investitionsumfeld unterstreicht.
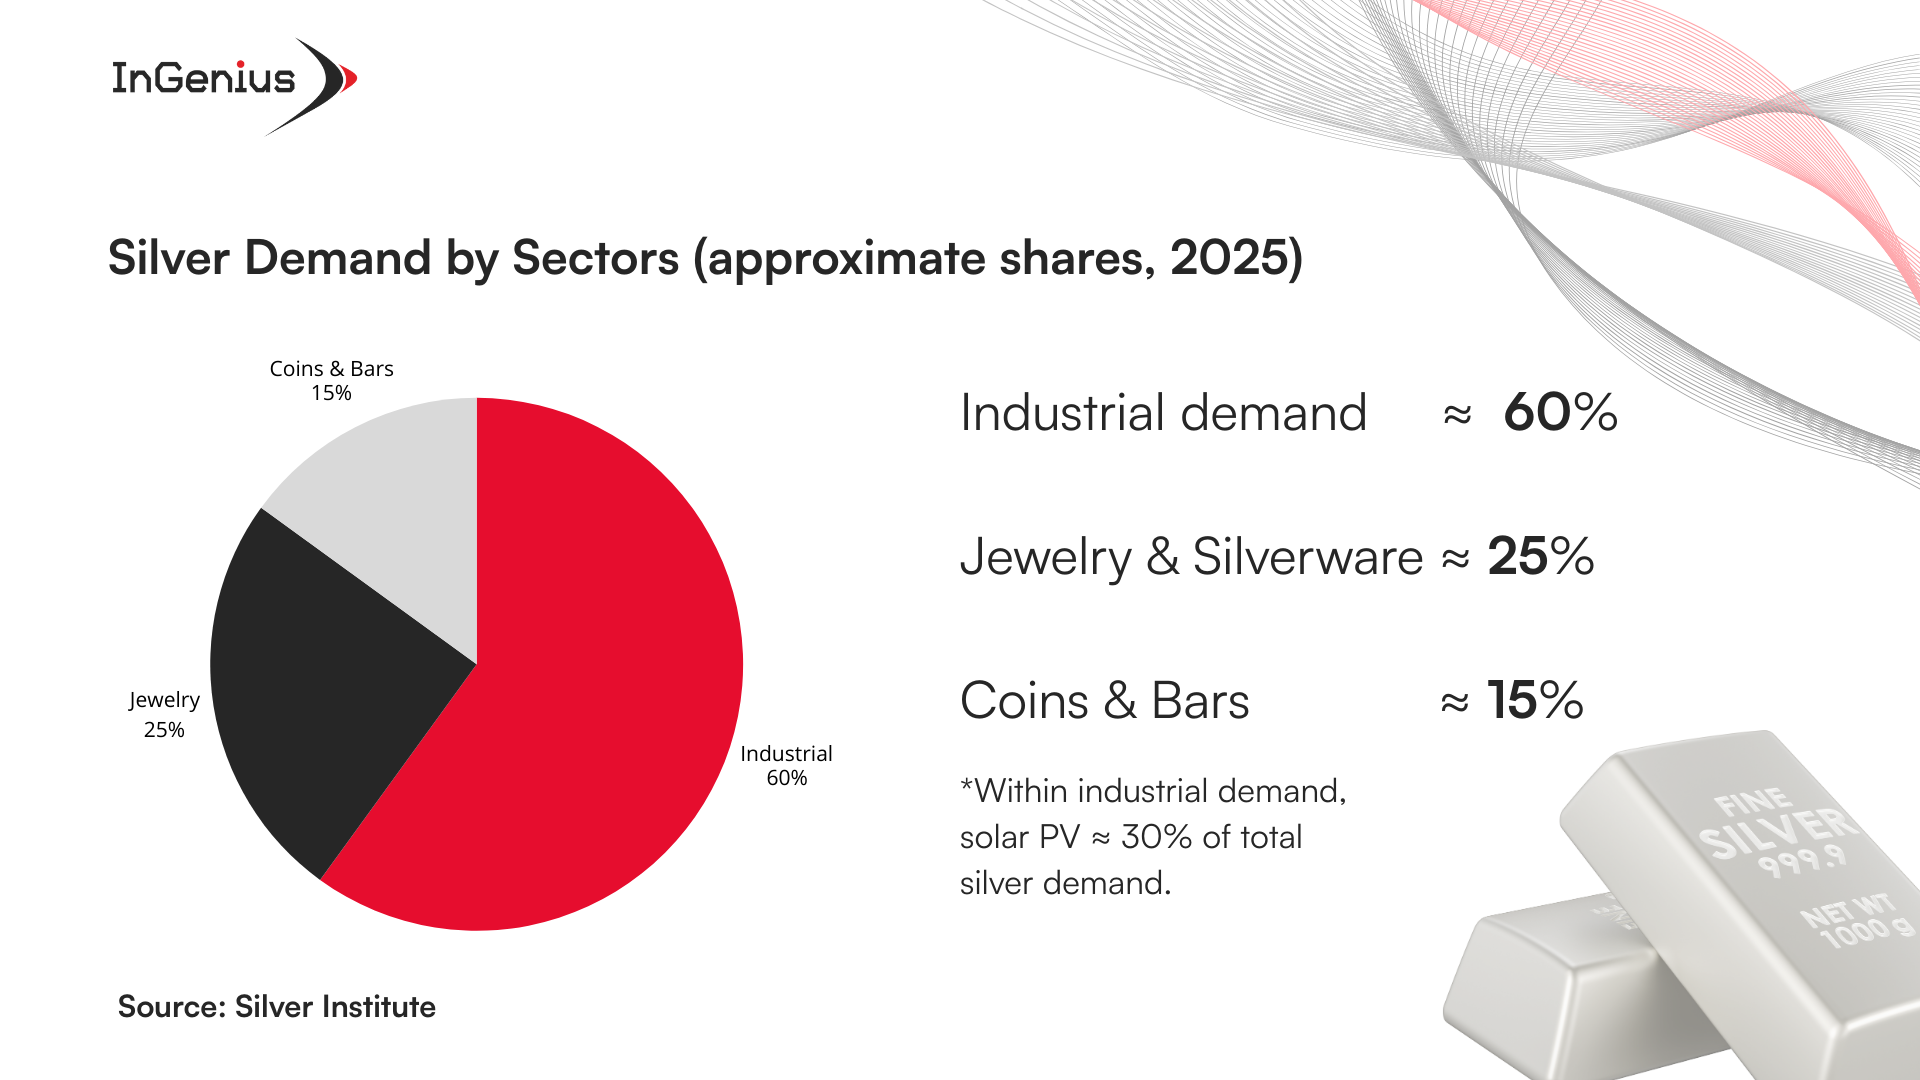
- Die industrielle Nachfrage bleibt das Rückgrat von Silber, wobei allein die Photovoltaik mehr als 180 Millionen Unzen (≈ 30 % der Nachfrage im Jahr 2025) verbraucht.
- Silber befindet sich weiterhin in einem strukturellen Engpass, mit einem Defizit von ca. 140 Millionen Unzen für 2025 – das fünfte Jahr in Folge mit einem Unterangebot.
- Märkte bleiben volatil auf dem Weg in das 4. Quartal 2025, geprägt von der Unsicherheit über Zinssenkungen der Fed, Zolldebatten, Schwankungen des USD und den Risiken der US-Wahl.
Silber-Rallye durch Goldstärke beflügelt
Die Performance von Silber im Jahr 2025 spiegelte eng die Widerstandsfähigkeit von Gold wider, wobei sich Gold den Großteil des Jahres über 2.300 USD/oz hielt (Bericht des World Gold Council zum 3. Quartal 2025). Angesichts der historischen Korrelation von 0,8–0,9 (LBMA-Korrelationsdaten) stabilisierte sich Silber bis Ende 2025 im Bereich von 27 bis 30 USD.
Diese Dynamik verlief nicht linear. Silber erlebte Mitte des Jahres heftige Ausschläge, als die Märkte auf wechselnde geldpolitische Signale der Federal Reserve, schwache Konjunkturdaten und geopolitische Spannungen reagierten. Jeder Rücksetzer fand Unterstützung, was die anhaltende Nachfrage nach sicheren Häfen widerspiegelt.
Zusammengenommen unterstreichen diese Dynamiken die doppelte Identität von Silber – sowohl als monetäre Absicherung als auch als strategischer Industrierohstoff.
Zentralbanken und ETFs beflügeln Silber, erschweren aber auch die Dynamik
Mitte 2025 verlangsamten sich die Zuflüsse in Silber-ETFs (Metals Focus Okt 2025), während Gold weiterhin die institutionelle
Akkumulation dominierte (World Gold Council, Central Bank Gold Survey 2025).
Prominente Käufe, wie das 40-Millionen-Dollar-Engagement der Saudi Central Bank in
Rohstoffen (Reuters-Berichterstattung vom Juni 2025), stützten die Stimmung, signalisierten jedoch keine breiten Silberkäufe durch Zentralbanken.
Gold bleibt das wichtigste Reservemetall.
Für Einkaufsleiter:
- ETF-Zuflüsse bestimmen Liquidität und Preisdynamik.
- Goldlastige Zentralbankpolitik stärkt den gesamten Edelmetallsektor.
- Die investitionsbedingte Volatilität von Silber bleibt hoch,
was die Verfolgung von ETF-Trends für die Risikoplanung unerlässlich macht.
Industrielle Nachfrage rückt Silber in den Fokus
Die strategische Bedeutung von Silber im Jahr 2025 konzentriert sich auf die industrielle Nutzung. Mehr als 50 % der weltweiten Nachfrage entfallen mittlerweile auf die Industrie, angeführt von der Photovoltaik (PV). Laut dem Silver Institute 2025 Interim Reviewverbraucht die PV allein jährlich über 180 Millionen Unzen (≈ 30 % der Gesamtnachfrage).
Zu den anhaltenden Treibern gehören:
- Leistungselektronik und Batteriesysteme für Elektrofahrzeuge (IEA Global EV Outlook 2025)
- Fortschrittliche Halbleiter und medizinische Instrumente
- Stromverteilung und Sensortechnologien im Zusammenhang mit Energieeffizienzstandards
Obwohl die Verkäufe von Schmuck und Silberwaren aufgrund höherer Preise zurückgingen, hat der Aufschwung der grünen Technologie den Gesamtverbrauch robust gehalten. Für die Beschaffung ist Silber kein passiver Hedge mehr, sondern ein essenzieller industrieller Rohstoff mit begrenzten Substitutionsmöglichkeiten – was die Notwendigkeit langfristiger Beschaffungspartnerschaften unterstreicht.
Angebotsengpässe und Marktdefizite
Das weltweite Minenangebot stieg 2025 nur um ca. 2 % (GFMS Metals Outlook Nov 2025) und bleibt damit weiterhin hinter der Nachfrage zurück. Das Silver Institute prognostiziert ein Defizit von ca. 140 Millionen Unzen, das fünfte Jahr in Folge mit einem Unterangebot.
Das Recycling hat leicht zugenommen, reicht jedoch nicht aus, um die Defizite auszugleichen. Eine moderate Besserung könnte Ende 2026 eintreten, wenn neue Projekte in Mexiko und Peru in Betrieb gehen (Mining Journal Okt 2025), doch die allgemeine Knappheit wird anhalten.
Für Lieferketten gilt:
- Strukturelle Engpässe und Preisvolatilität werden bis 2026 andauern.
- Strategische Vertragsgestaltung und Absicherungsgeschäfte sind in diesem Marktumfeld dem Spot-Einkauf überlegen.
Strategische Überlegungen bei Marktunsicherheit
Einkaufsverantwortliche agieren derzeit in einem volatilen makroökonomischen Umfeld, Spekulationen über Zinssenkungen der US-Notenbank, USD-Schwankungen, Debatten über die Handelspolitik und die durch die US-Wahlen bedingte Unsicherheit bis zum vierten Quartal 2025 (Reuters Marktberichterstattung, Dez. 2025).
Anpassungsfähige Unternehmen investieren in:
- Echtzeit-Preisanalysen und Datenfeeds (LBMA Datenportal)
- KI-gestützte Preisprognose-Tools (InGenius IG Forecaster)
- Vertragsdiversifizierung und Partnerschaften mit mehreren Lieferanten
- Szenariobasierte Absicherungsmodelle für Währungs- und Metallrisiken
Datengestütztes Risikomanagement ist heute eine Kernkompetenz für Führungskräfte im Einkauf und Finanzwesen.

Warum das wichtig ist
Silber steht an der Schnittstelle zwischen monetärem Wert und industrieller Notwendigkeit. Seine Doppelrolle als finanzielle Absicherung und unverzichtbares Metall für saubere Energie macht es zu einem strategischen Faktor für die Widerstandsfähigkeit der Lieferkette.
Das Verständnis von Nachfragetrends und Defiziten, die Verfolgung von makroökonomischen Treibernund die Einbindung von Szenarioplanung in Beschaffungsentscheidungen helfen Unternehmen dabei, Margen zu stabilisieren und Volatilitätsrisiken zu reduzieren.
Da Anfang 2026 das Tempo der Angebotserholung auf den Prüfstand gestellt wird, werden adaptive Beschaffung und datengestützte Risikostrategien den Wettbewerbsvorteil im kommenden Jahr bestimmen.
Zu unseren Produkten gehören IG-Prognostiker für genaue Marktprognosen und IG-Portfolio für intelligentere Anlagestrategien.